วันพฤหัสบดีที่ 16 พฤษภาคม พ.ศ. 2556

คนไทยไม่มีที่ทำกิน ที่ดินส่วนใหญ่อยู่ที่ “รัฐ-เอกชน” คลังรื้อไส้ในภาษีที่ดินและสิ่่งปลูกสร้าง หวังกระจายการถือครอง


16 ตุลาคม 2012
ความเหลื่อมล้ำในการเข้าถึงทรัพยากรที่ดิน ยังคงเป็นปัญหาใหญ่ของเมืองไทย เพราะทุกวันนี้มีคนยากจนอีกเป็นจำนวนมากไม่มีที่ดินทำกินและที่อยู่อาศัยเป็นของตนเอง
ก่อนหน้านี้ ในช่วงปลายปี 2547 สมัยรัฐบาลทักษิณ ชินวัตร ได้เปิดให้ประชาชนมาลงทะเบียน เพื่อขอรับความช่วยเหลือจากรัฐบาล ผ่านศูนย์อำนวยการต่อสู้เพื่อเอาชนะความยากจนแห่งชาติ (ศตจ.)
นอกจากเรื่องปัญหาหนี้สินแล้ว ปรากฏว่า คนที่มาลงทะเบียนประสบปัญหาการเข้าถึงทรัพยากรที่ดินรวมทั้งสิ้น 2,217,564 ราย แบ่งเป็นกรณีไม่มีที่ดินทำกินจำนวน 889,022 ราย กรณีมีที่ดินทำกิน แต่มีรายได้ไม่เพียงพอต่อการดำรงชีพ 517,263 ราย และกรณีมีที่ดิน แต่ไม่มีเอกสารสิทธิอีก 811,279 ราย
หากมาดูที่โครงสร้างการถือครองที่ดิน ประเทศไทยมีเนื้อที่ทั้งหมด 321 ล้านไร่ แบ่งเป็นที่ดินของรัฐ 183 ล้านไร่ คิดเป็นสัดส่วน 57.26% ของเนื้อที่ทั้งหมด ส่วนที่เหลือ138 ล้านไร่ เป็นที่ดินของภาคเอกชน คิดเป็นสัดส่วน 42.74% ที่ผ่านมากรมที่ดินออกเอกสารสิทธิ์ (โฉนดที่ดิน, น.ส.3 ก, น.ส.3, ใบจอง) ไปแล้วทั้งสิ้น 31.4 ล้านโฉนด คิดเป็นเนื้อที่ประมาณ 127 ล้านไร่
ขณะที่ข้อมูลของมูลนิธิสถาบันที่ดินแห่งประเทศไทย ระบุว่า “เอกสารสิทธิที่กรมที่ดินออกไปทั้งหมด 127 ล้านไร่ กว่า 90% ไปกระจุกตัวอยู่กับกลุ่มคนเพียง 10% ของประชากรทั้งประเทศ หรือประมาณ 6 ล้านคน และที่น่าสนใจคือ ที่ดินที่ไปตกอยู่ในมือคนกลุ่มนี้ กว่า 70 % ถูกปล่อยทิ้งไว้ให้รกร้างว่างเปล่า ไม่ได้ใช้ประโยชน์ หรือใช้ประโยชน์ไม่เต็มที่ และมีส่วนหนึ่งถือครองที่ดินไว้เพื่อเก็งกำไร”
ชี้ให้เห็นว่า การใช้ประโยชน์จากที่ดินของเมืองไทยยังขาดประสิทธิภาพ ที่ดินส่วนใหญ่เกือบ 60% เป็นที่ดินของรัฐ ถูกเก็บไว้ใช้ประโยชน์ของทางราชการ และที่ดินส่วนที่เหลืออีกเกือบ 40% เป็นของภาคเอกชน แต่ที่ดินส่วนใหญ่ไม่ได้ใช้ประโยชน์เท่าที่ควร ขณะที่คนอีกกลุ่มไม่มีที่ดินทำกิน
สาเหตุสำคัญที่ทำให้โครงสร้างการใช้ประโยชน์จากที่ดินเมืองไทยมีอาการบิดเบือน ส่วนใหญ่เกิดจากโครงสร้างภาษีที่เก็บจากการถือครองทรัพย์สิน มันไปสนับสนุนให้เกิดกิจกรรมเหล่านี้
อย่างเช่น กรณีเจ้าของทรัพย์สินนำอาคารที่ดินมาเปิดให้เช่า หรือสร้างเป็นสถานประกอบกิจการทั้งในเชิงพาณิชย์และอุตสาหกรรม ต้องเสียภาษีโรงเรือนและที่ดินในอัตรา 12.5% ของรายได้จากค่าเช่าทั้งปี ซึ่งถือว่าเป็นอัตราที่สูงมากในสภาพเศรษฐกิจปัจจุบัน และยังเก็บภาษีซ้ำซ้อนกับภาษีเงินได้ของกรมสรรพากรอีก ส่วนการประเมินรายได้จากค่าเช่ารายปี ก็ขึ้นอยู่กับดุลยพินิจของเจ้าหน้าที่
ใครขยันนำอาคารหรือที่ดินมาหาประโยชน์เชิงธุรกิจต้องคิดหนัก เพราะต้องเตรียมกันเงินไว้จ่ายภาษีให้กับรัฐ 2 เด้ง แต่ถ้าปล่อยที่ดินไว้รกร้างว่างเปล่า หรือซื้อทิ้งไว้เพื่อเก็งกำไร กลับไม่ต้องเสียภาษี
ส่วนภาษีบำรุงท้องที่ เก็บจากราคาประเมินที่ดิน ไม่นับรวมสิ่งปลูกสร้าง แต่ราคาที่ดินที่ใช้เป็นฐานในการคำนวณภาษีล้าสมัยมาก เนื่องจากกฎหมายไปกำหนดให้ใช้ราคาประเมินที่ดินปี 2521-2524 ขณะที่อัตราภาษีบำรุงท้องที่มี 34 อัตรา แปรผันตามราคาประเมินที่ดิน แต่ในทางปฏิบัติจะมีลักษณะถดถอย ยกตัวอย่างเช่น ที่ดินที่มีราคาเฉลี่ยต่ำกว่าไร่ละ 30,000 บาท เสียภาษีในอัตราเฉลี่ย 0.5% ของราคาประเมิน ส่วนที่ราคาเฉลี่ยสูงกว่าไร่ละ 30,000 บาท เสียภาษีในอัตรา 0.25% เป็นต้น
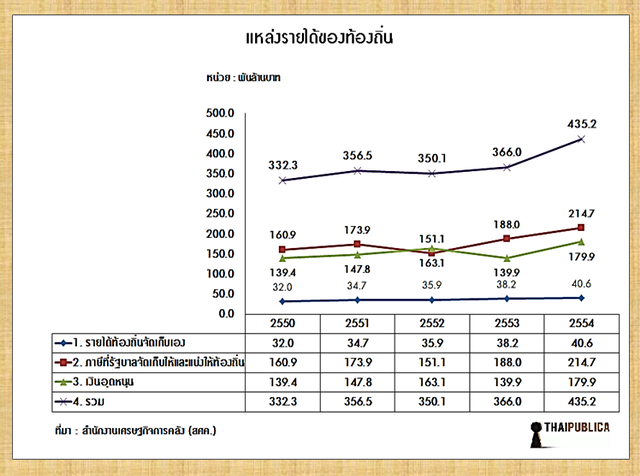
แหล่งรายได้ท้องถิ่น 1
แหล่งรายได้หลักๆ ของรัฐบาลท้องถิ่นมีอยู่ 3 ส่วน คือ ส่วนแรก ภาษีโรงเรือนและที่ดิน ภาษีบำรุงท้องที่ เป็นแหล่งรายได้ที่รัฐบาลท้องถิ่นเป็นผู้ทำหน้าที่จัดเก็บภาษีเอง ส่วนที่สอง เป็นภาษีที่รัฐบาลกลางเก็บและแบ่งให้ท้องถิ่น เช่น ภาษีมูลค่าเพิ่ม ภาษีน้ำมัน ยาสูบ เป็นต้น และส่วนที่สาม รัฐบาลกลางจัดงบประมาณมาจ่ายให้กับรัฐบาลท้องถิ่น เป็นเงินอุดหนุน
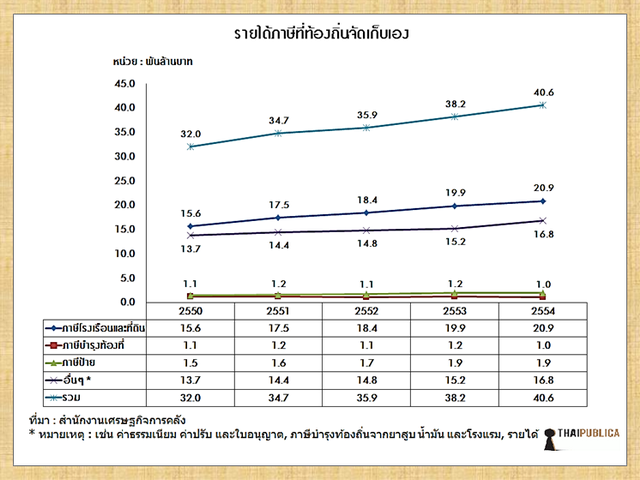
รายได้ที่ท้องถิ่นจัดเก็บเอง 2
หากดูจากโครงสร้างรายได้ที่รัฐบาลท้องถิ่นนำมาแสดง ไม่ว่าภาพรวมของเศรษฐกิจไทยจะเป็นอย่างไร ผลการจัดเก็บภาษีโรงเรือนและที่ดิน ภาษีบำรุงท้องที่ของรัฐบาลท้องถิ่น จะอยู่ในระดับคงที่มาตลอด 5 ปี (2550-2554)
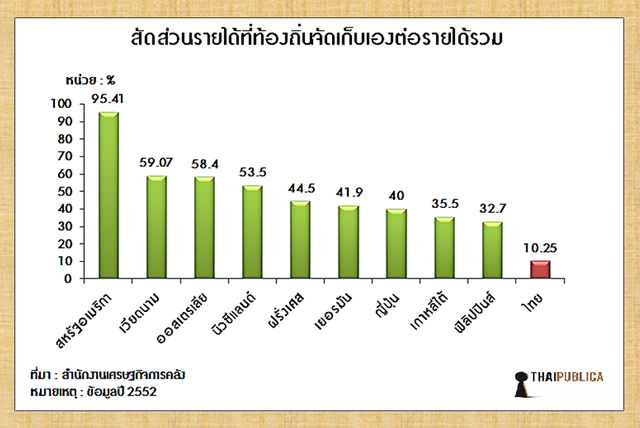
สัดส่วนรายได้ 3
หากไปดูโครงสร้างการจัดเก็บภาษีทรัพย์สินในต่างประเทศ ปี 2552 จะเห็นว่า รายได้ที่รัฐบาลท้องถิ่นเป็นผู้จัดเก็บเอง เปรียบเทียบกับรายได้รวมของรัฐบาลท้องถิ่น สำหรับประเทศไทยมีสัดส่วนต่ำที่สุดเมื่อเปรียบเทียบกับทุกประเทศ คืออยู่ที่ 10.25% ความหมายคือ แหล่งรายได้ของรัฐบาลท้องถิ่นไทย ยังคงพึ่งพางบอุดหนุนและเงินภาษีที่รัฐบาลกลางจัดสรรให้เป็นหลัก คิดเป็นสัดส่วนเกือบ 90% ขณะที่อัตราภาษีที่เก็บจากการถือครองทรัพย์สินของไทยจัดเก็บในอัตราที่ต่ำกว่าทุกประเทศ
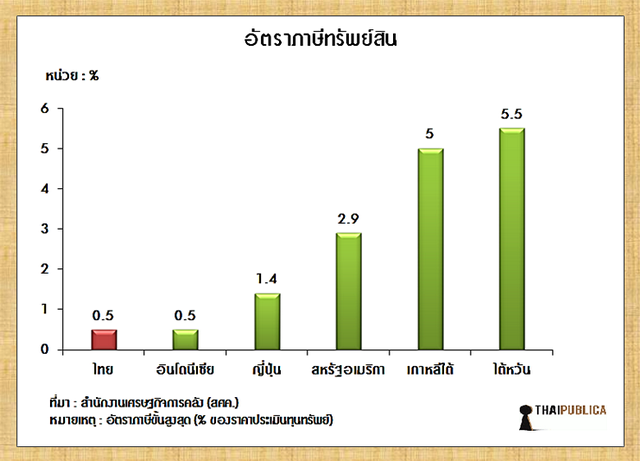
อัตราภาษ๊ 4
ที่ผ่านมามีนักวิชาการ นักเศรษฐศาสตร์จากหลายๆ สถาบัน รวมทั้งเจ้าหน้าที่ พยายามผลักดันให้รัฐบาลนำระบบภาษีที่ดินและสิ่งปลูกสร้างมาใช้แทนภาษีโรงเรือนและที่ดิน และภาษีบำรุงท้องที่ ทั้งนี้ เพื่อให้การจัดเก็บภาษีทรัพย์สินมีความเป็นธรรม โดยราคาประเมินที่ดินที่จะนำมาใช้เป็นฐานในการคำนวณภาษีต้องมีความทันสมัย, ข้อมูลเป็นปัจจุบัน, อัตราภาษีสอดคล้องกับสภาพเศรษฐกิจ และกระตุ้นให้มีการใช้ประโยชน์จากที่ดินอย่างมีประสิทธิภาพ กรณีที่ดินที่ถูกทิ้งไว้รกร้างว่างเปล่า หรือไม่ได้ทำประโยชน์ ต้องเสียภาษีในอัตราที่สูง
หลักการของภาษีที่ดินและสิ่งปลูกสร้างตัวใหม่นี้ จะเก็บภาษีจากเจ้าของที่ดินและสิ่งปลูกสร้าง และผู้ที่ครอบครองกรรมสิทธิ์หรือใช้ประโยชน์ในที่ดินของรัฐ ฐานภาษีใช้ราคาประเมินที่ดินและสิ่งปลูกสร้างของกรมธนารักษ์
ส่วนอัตราภาษี ร่าง พ.ร.บ.ภาษีที่ดินและสิ่งปลูกกำหนดเพดานไว้ 3 อัตรา คือ ที่ดินที่ใช้ในภาคเกษตรกรรม เก็บภาษีไม่เกิน 0.05% ของราคาประเมิน, ที่อยู่อาศัยเก็บภาษีไม่เกิน 0.1% และที่ดินและสิ่งปลูกสร้างที่ใช้เป็นสถานประกอบการเชิงพาณิชย์และโรงงานอุตสาหกรรม รวมทั้งกรณีที่มีที่อยู่อาศัยในพื้นที่แปลงเดียวกัน เสียภาษีไม่เกิน 0.5%
กรณีที่ดินที่ทิ้งไว้รกร้างว่างเปล่า ไม่ได้ใช้ประโยชน์ ในปีแรกกำหนดให้เก็บภาษีในอัตราปกติตามที่กล่าวมาข้างต้น ส่วนในปีที่ 2-3 เก็บภาษีในอัตรา 0.5% หากยังไม่ได้นำที่ดินไปใช้ประโยชน์อีก ให้เก็บภาษีเพิ่มขึ้นอีก 1 เท่าตัวในทุกๆ 3 ปี แต่ไม่เกิน 2% ของราคาประเมินที่ดิน
ทรัพย์สินที่ได้รับการยกเว้นไม่ต้องเสียภาษีที่ดินและสิ่งปลูกสร้าง ได้แก่
1. ทรัพย์สินที่เป็นสาธารณสมบัติของแผ่นดิน
2. ทรัพย์สินส่วนพระมหากษัตริย์
3. ทรัพย์สินของรัฐ ซึ่งใช้ในกิจการของรัฐ (ที่ไม่ได้ใช้หาประโยชน์)
4. ที่ทำการของสหประชาชาติ
5. สถานทูต
6. ทรัพย์สินของสภากาชาด
7. ทรัพย์สินที่เป็นศาสนสมบัติ
8. สุสานสาธารณะ
9. ทรัพย์สินของเอกชนที่ให้ราชการใช้เพื่อสาธารณประโยชน์
10. ทรัพย์สินตามที่กำหนดในพระราชกฤษฎีกา
ส่วนการใช้สิทธิลดหย่อนภาษีจะมีอยู่ 2 หลักเกณฑ์ คือ 1. ใช้ขนาดของพื้นที่เป็นตัวกำหนด เช่น กรณีเป็นบ้านพักอาศัย หรือบ้านที่มีพื้นที่บางส่วนทำการเกษตร ต้องมีเนื้อที่รวมกันไม่เกิน 50 ตารางวา ส่วนกรณีที่เป็นห้องชุด มีพื้นที่ไม่เกิน 50 ตารางเมตร และ 2. ที่ดินและสิ่งปลูกสร้างจะต้องมีมูลค่าไม่เกิน 1 ล้านบาท รูปแบบใดทำให้ผู้เสียภาษีได้รับค่าลดหย่อนมากที่สุด ให้ใช้หลักเกณฑ์นั้น
กรณีเป็นเจ้าของที่ดินและสิ่งปลูกสร้างหลายแห่ง สามารถเลือกใช้สิทธิหักลดหย่อนภาษีได้เพียงแห่งเดียว ส่วนกรณีเจ้าของที่ดินและเจ้าของที่อยู่อาศัยเป็นคนละคนกัน กฎหมายกำหนดให้ใช้สิทธิหักลดหย่อนภาษีได้เฉพาะเจ้าของที่อยู่อาศัย ส่วนเจ้าของที่ดินใช้สิทธิหักลดหย่อนภาษีไม่ได้
ทั้งนี้ เจ้าของที่ดินและสิ่งปลูกสร้างดังกล่าวที่จะใช้สิทธิหักกลดหย่อนภาษีได้ต้องเป็นบุคคลธรรมดา และมีชื่ออยู่ในทะเบียนบ้านด้วย
หลังจากที่ได้รับแจ้งการประเมินภาษีท้องถิ่นแล้ว กรณีผู้เสียภาษีไม่เห็นด้วยกับผลการประเมินภาษี ผู้เสียภาษีมีสิทธิยื่นคำร้องขอให้ผู้บริหารท้องถิ่นพิจารณาทบทวนการประเมินภาษีภายใน 30 วัน หากผู้บริหารท้องถิ่นไม่เห็นด้วยกับคำร้อง ผู้เสียภาษีสามารถอุทธรณ์ต่อคณะกรรมการวินิจฉัยการอุทธรณ์ภายใน 30 วัน นับแต่วันที่ได้รับแจ้งผล และถ้ายังไม่เห็นด้วยอีก ผู้เสียภาษีสามารถยื่นคำร้องขอให้ศาลพิจารณาได้
ที่ผ่านมา รัฐบาลนายอภิสิทธิ์ เวชชาชีวะ เคยนำร่าง พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้างฉบับนี้เสนอต่อที่ประชุมรัฐสภา แต่ยังไม่ทันที่จะพิจารณา รัฐบาลบังเอิญยุบสภาเสียก่อน ร่างกฎหมายฉบับนี้ถูกตีกลับไปที่สำนักงานเศรษฐกิจการคลัง (สศค.) ในฐานะเจ้าของเรื่อง กระบวนการผ่านร่างกฎหมายจึงต้องกลับไปเริ่มต้นนับหนึ่งกันใหม่
ล่าสุด นายกิตติรัตน์ ณ ระนอง รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง สั่งการให้ สศค. กลับมาศึกษาร่างกฎหมายฉบับนี้ใหม่อีกครั้ง

นายสมชัย สัจจพงษ์ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) กล่าวว่า ในเบื้องต้น สศค. เห็นควรที่จะให้มีการปรับปรุงแก้ไขร่าง พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้างใน 4 ประเด็น คือ
1. เนื่องจากการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างจำเป็นต้องอาศัยความพร้อมของฐานข้อมูล เช่น แผนที่ที่ดิน และราคาประเมินทรัพย์สิน เป็นต้น ซึ่ง อปท. แต่ละแห่งมีความพร้อมไม่เท่ากัน จึงเห็นควรให้มีการแก้ไขเพิ่มเติมร่างกฎหมาย โดยกำหนดให้องค์กรปกครองส่วนท้องถิ่น (อปท.) ที่มีความพร้อม ดำเนินการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง
2. ยกเลิกการจัดสรรเงินภาษีให้แก่ธนาคารที่ดิน เนื่องจากการกำหนดให้ อปท. นำส่งเงินภาษีที่ดินและสิ่งปลูกสร้างบางส่วนไปสนับสนุนกิจการของหน่วยงานอื่น อาจจะไม่สอดคล้องกับหลักการกระจายอำนาจไปสู่ท้องถิ่น ซึ่งอาจจะมีปัญหาในเรื่องการบริหารจัดการ และการนำส่งเงินภาษีของ อปท. รวมทั้งทำให้ อปท. มีรายได้ลดลง จึงเห็นควรยกเลิกการจัดสรรเงินภาษี อปท. ไปให้ธนาคารที่ดิน
3. ยกเลิกหลักเกณฑ์การลดหย่อนภาษีตามขนาดพื้นที่ หลักเกณฑ์ลดหย่อนภาษีตามร่างกฎหมายเดิมมี 2 แนวทาง คือ หักลดหย่อนภาษีตามขนาดพื้นที่ที่กำหนด หรือหักลดหย่อนตามมูลค่า
กรณีที่กฎหมายไปกำหนดให้สิทธิลดหย่อนภาษีโดยใช้เกณฑ์พื้นที่ จะก่อให้เกิดความไม่เป็นธรรมระหว่างผู้เสียภาษีที่มีที่ดินหรือสิ่งปลูกสร้างที่อยู่ในเขตพื้นที่เจริญมากกว่า ซึ่งจะได้รับประโยชน์จากการลดหย่อนโดยใช้เกณฑ์พื้นที่มากกว่าผู้เสียภาษีที่มีที่ดินหรือสิ่งปลูกสร้างในเขตพื้นที่ที่มีความเจริญน้อยกว่า แม้ว่าจะอยู่ในเขต อปท. เดียวกันก็ตาม
ดังนั้น สศค.จึงเสนอให้ใช้สิทธิหักลดหย่อนภาษี ได้ไม่เกิน 50% ของราคาที่ดินและสิ่งปลูกสร้างไม่เกิน 1 ล้านบาท สำหรับกรุงเทพมหานคร ส่วนต่างจังหวัดราคาที่ดินและสิ่งปลูกสร้างที่จะนำมาหักภาษีได้ไม่เกิน 5 แสนบาท
ข้อเสนอแนะภาษี
4. ปรับเพิ่มเพดานอัตราภาษีที่ดินและสิ่งปลูกสร้างใหม่ เพื่อรองรับการเปลี่ยนแปลงในอนาคต ซึ่งมีรายละเอียดดังนี้
4.1) ขยายเพดานอัตราภาษีที่เก็บจากพื้นที่เกษตรกรรม จาก 0.05% เป็น 0.1% เนื่องจากปัจจุบันพื้นที่เกษตรกรรมที่อยู่ในเขตกรุงเทพมหานคร เสียภาษีบำรุงท้องที่ในช่วงอัตรา 0.0500-0.1049% ส่วนต่างจังหวัดเสียภาษีบำรุงท้องที่อยู่ในช่วงอัตรา 0.0000-0.2822% หากไม่มีการขยายเพดานอัตราภาษี จะทำให้พื้นที่เกษตรกรรมที่อยู่ในเขตกรุงเทพฯ ได้รับการปรับลดอัตราภาษี
4.2) เห็นควรให้คงเพดานอัตราภาษีที่อยู่อาศัยไว้ที่อัตรา 0.1% เนื่องจากที่อยู่อาศัยในเขตกรุงเทพมหานครเสียภาษีบำรุงท้องที่ในช่วงอัตรา 0.0000-0.0721% และต่างจังหวัดเสียภาษีบำรุงท้องที่อยู่ในช่วงอัตรา 0.0000-0.0515% อีกทั้งเห็นว่าผู้ที่เป็นเจ้าของที่อยู่อาศัยมีความสามารถในการเสียภาษีไม่น้อยกว่าผู้เสียภาษีจากเกษตรกรรม
4.3) ปรับปรุงเพดานอัตราภาษีในพื้นที่อื่นๆ เช่น พื้นที่ที่ใช้ในเชิงพาณิชย์ และอุตสาหกรรม จาก 0.5% เป็น 2% เนื่องจากปัจจุบันกรุงเทพมหานครเก็บภาษีโรงเรือนและที่ดินอยู่ในช่วงอัตรา 0.0002-7.1218% และต่างจังหวัดเก็บภาษีโรงเรือนและที่ดินอยู่ในช่วงอัตราภาษี 0.0008-11.8281%
4.4) ส่วนที่ดินที่ปล่อยทิ้งไว้ให้รกร้างว่างเปล่า ไม่ได้ใช้ประโยชน์ ให้จ่ายภาษีที่ดินและสิ่งปลูกสร้างในอัตราเดิม คือ ไม่เกิน 2% ของราคาประเมิน
ในกรณีผู้เสียภาษีรายใดเสียภาษีที่ดินและสิ่งปลูกสร้างลดลง หากเปรียบเทียบกับการเสียภาษีโรงเรือนและที่ดิน หรือภาษีบำรุงท้องที่เดิม ให้ผู้เสียภาษีรายดังกล่าวเสียภาษีในจำนวนเท่าเดิม

ทั้งหมดเป็นความคืบหน้าของร่าง พ.ร.บ.ภาษีที่ดินและสร้างปลูกสร้างที่กลับขึ้นมาเป็นข่าวอีกครั้ง หลังจากที่นายกิตติรัตน์ให้สัมภาษณ์ว่ารัฐบาลยิ่งลักษณ์จะเดินหน้าผลักดันร่างกฎหมายฉบับนี้ต่อไป แต่นายกิตติรัตน์ก็ไม่ได้ยืนยันว่าจะนำร่างกฎหมายฉบับนี้กลับเข้าสู่ที่ประชุมรัฐสภาอีกเมื่อไหร่ เพราะเรื่องนี้ไม่ใช่นโยบายเร่งด่วนของรัฐบาล
ขณะที่เจ้าหน้าที่ สศค. ที่ผลักดันเรื่องนี้มากว่า 20 ปี จนข้าราชการปลดเกษียณอายุราชการกันไปหมดแล้ว ส่วนข้าราชการที่เหลือที่เป็นเด็กรุ่นใหม่ก็ต่างถอดใจ เพราะผู้ทำหน้าที่พิจารณาผ่านร่างกฎหมายฉบับนี้ส่วนใหญ่จะถือครองที่ดินเป็นจำนวนมาก การนำภาษีที่ดินและสิ่งปลูกสร้างมาบังคับใช้เป็นการไปเพิ่มต้นทุนให้กับเจ้าของที่ดิน กฎหมายฉบับนี้จึงเป็นกฎหมายอาถรรพ์ เสนอเข้าสู่ที่ประชุมรัฐสภาทีไร ไม่ถูกฝ่ายค้านตีตก ฝ่ายรัฐบาลผู้นำเสนอก็ต้องประกาศยุบสภา ลาออก

การปฏิรูปที่ดินในสังคมไทย: ปัญหาการกระจายการถือครองที่ดิน


การปฏิรูปที่ดินในประเทศไทย

การจัดการที่ดินในประเทศไทยในอดีต มีความสำคัญไม่มากนักเนื่องด้วยพื้นที่รกร้างว่างเปล่ามีปริมาณมาก การทำศึกสงครามในอดีตก็มิใช่เพื่อการขยายดินแดน หรืออาณาเขต แต่เป็นการสงครามเพื่อการแย่งชิงผู้คน ที่เป็นแรงงานสำคัญในการขับเคลื่อนเศรษฐกิจ เพราะว่าการผลิตเพื่อการค้ายังไม่ขยายตัวอย่างกว้างขวาง เช่นในสมัยอยุธยา หรือในสมัยรัตนโกสินทร์ตอนต้นไม่มีการหวงห้ามการบุกเบิกป่ามาเป็นที่ทำกิน รวมถึงมีการส่งเสริมให้ราษฎรบุกเบิกป่าเป็นนา เช่น ถ้าใครบุกเบิกป่าเป็นนาจะได้รับการยกเว้นภาษี เป็นเวลา 3 ปี เป็นต้น
photo from 313tuba at en.wikipedia
ปัญหาของรัฐไทยจึงมิใช่การบุกรุกแผ้วถางที่ป่าเป็นที่ทำกิน แต่ปัญหา คือ รัฐไม่สามารถที่จะเก็บภาษีจากการใช้ประโยชน์จากที่ดินนั้นๆได้ (ชัยวัฒน์ วงศ์วัฒนศานต์ : 2522 อ้างใน, ฝ่ายทรัพยากรธรรมชาติ และสิ่งแวดล้อม สถาบันวิจัยเพื่อพัฒนาประเทศไทย 2535: 54 ) ภายหลังการทำสนธิสัญญาเบาว์ริ่ง ในปี พ.ศ. 2398 ทำให้มีการผลิตเพื่อการค้า โดยเฉพาะข้าวขยายตัวในพื้นที่ราบลุ่มภาคกลาง แต่พื้นที่รกร้างว่างเปล่าก็ยังคงมีปริมาณมากอยู่ จึงไม่มีความจำเป็นที่รัฐจะสงวนหวงห้ามมิให้มีการใช้ที่ดินในรูปแบบต่างๆ
แม้ในสมัยรัชกาลที่ 5 จะเริ่มมีการจัดทำแผนที่จำลองไว้ในโฉนดที่จะมีการรังวัดแบบสมัยใหม่ตามประกาศ ออกโฉนดที่ดิน ร.ศ. 120 (พ.ศ. 2444) โดยวางหลักการเดินรางวัด ออกแบบโฉนดใหม่ ซึ่งเป็นการออกหนังสือสำคัญแสดงสิทธิในที่ดินที่แน่นอนกว่าเดิม และออกให้แก่ผู้มีสิทธิในที่ดินอยู่แล้ว โดยเอาหลักฐานเก่ามาเปลี่ยนหลักฐานแบบใหม่ แต่เนื่องจากที่ดินยังมีมาก กฎหมายจึงกำหนดให้ผู้ที่ยังมิได้จับจองสามารถมาขอจับจอง และออกโฉนดอย่างใหม่ให้ไปในคราวเดียวกันได้ แต่ต้องเสียเงินค่าจองที่ดินจำนวนหนึ่งด้วย
ในปี พ.ศ. 2470 คณะกรรมการพิจารณาวางโครงการเรื่องที่ดินของประเทศ ได้มีความเห็นว่า ประเทศไทยยังมีที่ดินอยู่อีกมาก โดยส่วนใหญ่เป็นเป็นป่าดงที่ไม่มีการทำประโยชน์ ถึงแม้จะมีการบุกรุกแผ้วถางป่าซึ่งเป็นการกระทำที่ไม่ชอบด้วยกฎหมาย แต่ก็ช่วยแปรสภาพป่าให้เป็นไร่นาจึงควรยึดเป็นนโยบายที่จะไม่เอาโทษผู้บุกรุกที่ดินของรัฐ เพราะทางราชการไม่ประสงค์ให้เอกชนถือครองที่ดินแปลงใดก็สามารถไล่ออกไปได้ (ชัยวัฒน์ วงศ์วัฒนศานต์: 2526 อ้างใน, ฝ่ายทรัพยากรธรรมชาติ และสิ่งแวดล้อม สถาบันวิจัยเพื่อพัฒนาประเทศไทย 2535: 54 และ อัจฉรา รักยุติธรรม 2548 : 13)
ความเปลี่ยนแปลงของการถือครองที่ดิน หรือการบุกเบิกที่ทำกินในป่าเริ่มมีมาตั้งแต่ทศวรรษที่ 2500 ที่มีแผนพัฒนาเศรษฐกิจและสังคมแห่งชาติ ในช่วงเวลานี้มีการขยายตัวของการค้า และการปลูกพืชเชิงพาณิชย์อย่างกว้างขวาง แต่ภาครัฐก็มิได้ให้ความสำคัญต่อการบุกรุกป่า หรือที่สาธารณะเพื่อปลูกพืชไร่ หรือแปรสภาพให้เป็นพื้นที่ทำการเกษตร นอกจากนี้จากงานของอานันท์ กาญจนพันธุ์ และมิ่งสรรพ์ ขาวสอาด (2538: 43) ชี้ให้เห็นว่าการบุกเบิกพื้นที่ป่าเกิดจากหลายปัจจัย เช่น
  • 1) การที่ภาครัฐได้มีการให้สัมปทานป่าไม้ทั้งบริษัทต่างประเทศ และบริษัทของคนไทยเพื่อนำไปทำหมอนรถไฟ ทำให้ไม้ใหญ่หมดไป จึงทำให้สะดวกต่อการบุกเบิกที่ดินทำกิน
  • 2) การขยายตัวของพืชพาณิชย์ โดยเฉพาะยาสูบ อ้อย และถั่วลิสง กระตุ้นให้เกิดความต้องการขยายพื้นที่เพาะปลูกเข้าไปในพื้นที่ดอน
  • 3) การที่ทางภาครัฐเริ่มกำจัดโรคมาลาเรียด้วยยาดีดีที ช่วยลดปัญหาโรคภัยไข้เจ็บในป่าลงได้มาก ทำให้ชาวบ้านสามารถตั้งชุมชนในเขตพื้นที่ป่าได้
  • 4) ทางราชการได้เข้าไปจัดตั้งชุมชนในเขตป่าเป็นหมู่บ้านทางราชการ เก็บภาษีบำรุงท้องที่ (ภ.บ.ท. 5) และในปี พ.ศ. 2498 ภาครัฐได้ให้มีการแจ้งสิทธิครอบครองและออกเอกสาร ส.ค. 1 แม้ไม่ใช่เอกสารสิทธิ แต่ชาวบ้านถือว่าเป็นเอกสารสิทธิชนิดหนึ่ง แนวทางปฏิบัติเหล่านี้ทำให้ชาวบ้านเข้าใจว่ารัฐบาลส่งเสริมการบุกเบิกพื้นที่ป่า
จะเห็นได้ว่าจากการขยายตัวของการปลูกพืชเชิงพาณิชย์ การสนับสนุนของภาครัฐทั้งทางตรงและทางอ้อม การเพิ่มของประชากรเป็นปัจจัยสำคัญที่ทำให้เกิดการขยายตัวของการบุกเบิกที่ดินในเขตป่ามากขึ้น แต่อย่างไรก็ตามการบุกเบิกพื้นที่ป่าในสมัยนั้นก็ไม่ถือว่าบุกรุกป่า เพราะพื้นที่ยังมีอยู่จำนวนมาก กอปรกับรัฐมีนโยบายส่งเสริมการปลูกพืชไร่เชิงพาณิชย์จึงไม่การป้องปราม คนที่เข้าไปอยู่ในเขตป่าสมัยนี้จึงเป็น “ผู้บุกเบิก” ซึ่งตอนหลังกลายเป็น “ผู้บุกรุก” (โปรดดูเพิ่มใน, อานันท์ กาญจนพันธุ์ และมิ่งสรรพ์ ขาวสอาด : 2538)
2
การปฏิรูปที่ดินมีความหมายที่หลากหลาย ส่วนที่สำคัญคือ การทำให้ที่ดินไม่กระจุกตัวอยู่ในความครอบครองของคนกลุ่มน้อย สามารถแบ่งออกเป็นการปฏิรูปอย่างแคบหรือย่างจำกัด และอย่างกว้าง (สมภพ มานะรังสรรค์ มปป. : 7-8)
การปฏิรูปอย่างแคบ คือ การเปลี่ยนระบบการถือครองที่ดิน หรือการเปลี่ยนกรรมสิทธิ์ในที่ดิน ตามการจำกัดความของ ประดิษฐ์ มัชฌิมา (2519 : 50 อ้างใน, สมภพ มานะรังสรรค์ มปป.: 7-8) คือ
  • 1) การให้หลักประกันการเช่าที่ดินให้มั่นคงและให้โอกาสแก่ผู้เช่ามีโอกาสในกรรมสิทธิ์ในที่ดินได้กว้างขวางยิ่งขึ้น
  • 2) การควบคุมการใช้ที่ดินโดยรัฐบาล เพื่อดำเนินการตามโครงการต่างๆ เช่น การจัดรูปที่ดิน (Land Consolidation) หรือจำกัดการใช้ที่ดินของเอกชน
  • 3) การจัดนิคมของรัฐบาล(Land Settlement)
  • 4) การโอนกรรมสิทธิ์ในที่ดิน ให้แก่เกษตรกรผู้เช่า
  • 5) การเวนคืน การแบ่งแยก และการจัดสรรที่ดินที่ถือครองเสียใหม่
  • 6) การเวนคืนที่ดินของชาติ เพื่อผลการจำกัดกรรมสิทธิ์ในที่ดินเอกชน (Land Nationalization)
  • 7) การเวนคืนที่ดินของชาติเพื่อนำไปสู่ระบบนารวม
กล่าวโดยสรุป การปฏิรูปที่ดินโดยแคบ คือ การจัดสรรการกระจายการถือครองที่ดินใหม่ เพื่อผลประโยชน์ของเกษตรกรรายเล็กรายน้อย และเกษตรกรที่ไม่มีที่ดินทำกินเป็นของตนเอง โดยมีจุดมุ่งหมายในการลดช่องว่างทางฐานะความเป็นอยู่ของคนในสังคมโดยรวม ส่วนการปฏิรูปที่ดินในความหมายแบบกว้างตามคำจำกัดความของ ประดิษฐ์ มัชฌิมา (2519: 51 อ้างใน, สมภพ มานะรังสรรค์ มปป. : 9-10) มีรายละเอียด คือ
  • 1) การจัดระบบที่ดินใหม่เพื่อให้เกษตรกรได้มีกรรมสิทธิ์ในที่ดิน หรือมีหลักประกันและเป็นธรรมในการเช่าที่ดิน
  • 2) การกำหนดขั้นสูงของการถือครองที่ดิน
  • 3) การจัดระบบการเช่าที่ดินหรือการเก็บภาษีที่ดินที่เป็นธรรม
  • 4) การให้สินเชื่อทางการเกษตร
  • 5) การปรับปรุงและบำรุงดิน
  • 6) การจัดระบบการตลาดเกษตร
  • 7) การจัดระบบชลประทาน
  • 8) การจัดหาเงินทุนเพื่อการปฏิรูปที่ดิน
หรือพูดอย่างย่นย่อว่าเป็นการกระจายการถือครองที่ดิน และลดความเหลื่อมล้ำในสังคม ความพยายามในการปฏิรูปที่ดินในสังคมไทยเกิดขึ้นหลายครั้ง การปฏิรูปที่ดินในสังคมไทยตั้งแต่เริ่มมีการเปลี่ยนแปลงการปกครองจากสมบูรณาญาสิทธิราชมาเป็นระบอบประชาธิปไตย ในปี พ.ศ. 2475 โดยอาจารย์ปรีดี พนมยงค์ ได้เสนอแนวคิดการปฏิรูปที่ดินในสมุดปกเหลืองในปี พ.ศ. 2476 (สมภพ มานะรังสรรค์ มปป. : 17-18) ให้โอนกรรมสิทธิ์ที่ดินให้เป็นของรัฐในรูปแบบสหกรณ์ แต่ได้รับการต่อต้านและไม่สามารถนำมาใช้ได้
การชุมนุมประท้วงเหตุไร้ที่ดินทำกิน ภาพจาก โพสต์ทูเดย์ (ม.ค. 2556)
ในปี พ.ศ. 2493 รัฐบาลได้ออกกฎหมายควบคุมค่าเช่านา โดยกำหนดให้มีการเก็บค่าเช่านาเฉลี่ยสูงสุดไม่เกิน 25% ของผลผลิต แต่ไม่มีผลในทางปฏิบัติมากนัก กฎหมายนี้มีการประกาศใช้ควบคุมค่าเช่าในท้องที่ 22 จังหวัด ต่อมาในสมัยรัฐบาลนายสัญญา ธรรมศักดิ์ ในปี พ.ศ. 2517 ได้ปรับปรุงกฎหมายดังกล่าว โดยกำหนดให้มีคณะกรรมการควบคุมค่าเช่านาในระดับอำเภอ และจังหวัด มีการประกาศใช้ทั่วประเทศแต่ไม่มีผลต่อการบังคับใช้มากนัก (เกริกเกียรติ พิพัฒน์เสรีธรรม 2525 : 104 อ้างใน, สมภพ มานะรังสรรค์ มปป. : 18)
ในปี พ.ศ. 2497 ได้มีการออก พ.ร.บ. จัดสรรที่ดินเพื่อความเป็นธรรมในสังคม โดยมีวัตถุประสงค์ช่วยเหลือชาวไร่ชาวนาที่ถูกฉ้อโกงที่ดินโดยไม่ชอบด้วยกฎหมาย ได้มีโอกาสเรียกร้องที่ดินของตนกลับคืนมา แต่กฎหมายฉบับนี้ก็มีผลบังคับใช้ในระยะเวลาสั้นๆ เท่านั้น เพราะศาลฎีกาได้ตีความว่ากฎหมายฉบับนี้ขัดกับรัฐธรรมนูญที่มีผลบังคับใช้ในขณะนั้น (เกริกเกียรติ พิพัฒน์เสรีธรรม 2525 : 101 อ้างใน, สมภพ มานะรังสรรค์ มปป. : 19)
ในปีเดียวกันนั้น (2497) ได้มีความพยายามที่จะจำกัดขนาดการถือครองที่ดินสำหรับเอกชน โดยมีการตรา พ.ร.บ. ให้ใช้ประมวลกฎหมายที่ดินปี พ.ศ. 2497 ได้กำหนดจำนวนสูงสุดที่เอกชนแต่ละคนจะมีกรรมสิทธิ์ในที่ดิน ดังนี้ คือ
  • ที่ดินเพื่อเกษตรกรรม ไม่เกินคนละ 50 ไร่
  • ที่ดินเพื่ออุตสาหกรรม ไม่เกินคนละ 10 ไร่
  • ที่ดินเพื่อพาณิชยกรรม ไม่เกินคนละ 5 ไร่
  • ที่ดินเพื่อที่อยู่อาศัย ไม่เกินคนละ 5 ไร่
กฎหมายดังกล่าวจะมีผลบังคับใช้เมื่อครบ 7 ปี นับตั้งแต่มีการตรากฎหมายฉบับดังกล่าว แต่ก่อนที่กฎหมายฉบับนี้จะมีการบังคับใช้ จอมพลสฤษดิ์ ธนะรัชต์ ได้ทำการรัฐประหารและออกประกาศคณะปฏิวัติฉบับที่ 49 ลงวันที่ 13 มกราคม 2503 ยกเลิกการจำกัดขนาดการถือครองที่ดิน (เกริกเกียรติ พิพัฒน์เสรีธรรม 2525: 103 อ้างใน, สมภพ มานะรังสรรค์ มปป.: 20)
อย่างไรก็ตาม จากปัจจัยหลายปัจจัยที่ทำให้ที่ดินมีมูลค่าเพิ่มมากขึ้น รวมถึงการกระจุกตัวของการถือครองที่ดินที่ตกอยู่ในมือคนรวยเพียงร้อยละ 10 ซึ่งคนกลุ่มนี้ถือครองที่ดินมากกว่า 100 ไร่ ในขณะที่ราษฎรและคนจนอีกร้อยละ 90 ถือครองที่ดินน้อยกว่า 1 ไร่ (พงษ์ทิพย์ สำราญจิตน์ ใน อัจฉรา รักยุติธรรม (บรรณาธิการ) 2548: 28) และไร้ที่ดินทำกิน หรือมีก็ไม่พอต่อการทำเกษตรกรรม
ซึ่งนับว่าการปฏิรูปการถือครองที่ดินในสังคมไทยยังไม่ประสบความสำเร็จ และนับวันช่องว่างการถือครองที่ดินจำนวนมากยิ่งกระจุกตัวอยู่ในมือคนส่วนน้อย และทำให้เกิดการเรียกร้องให้แก้ไขปัญหาในหลายรูปแบบ เช่น กรณีของสมัชชาคนจน เครือข่ายปฏิรูปที่ดินภาคอีสาน เครือข่ายเกษตรกรภาคเหนือ (คกน.) เป็นต้น ซึ่งเกิดจากนโยบายของภาครัฐที่ทำให้เขาเหล่านั้นประสบปัญหาในหลายรูปแบบ
3
การปฏิรูปที่ดินรูปแบบหนึ่ง คือ การออก ส.ป.ก. (การปฏิรูปที่ดินเพื่อเกษตรกรรม) เพื่อปรับปรุงสิทธิและการถือครองที่ดินเพื่อเกษตรกรรม รวมถึงการจัดที่อยู่อาศัยในที่ดินเพื่อเกษตรกรรมการนำพื้นที่ป่าเสื่อมโทรมมาให้ประชาชนทำประโยชน์ โดยรัฐให้ความช่วยเหลือในการพัฒนาอาชีพเกษตรกรรม
การปรับปรุงทรัพยากรและปัจจัยการผลิตตลอดจนการผลิตและจำหน่ายให้เกิดผลดียิ่งขึ้น แต่กรรมสิทธิ์ในที่ดินยังเป็นของรัฐอยู่ โดยที่ดิน ส.ป.ก. จะเป็นพื้นที่เกษตรกรรม ห้ามทำกิจกรรมประเภทอื่น เช่น รีสอร์ท สนามกอล์ฟ เป็นต้น ไม่สามารถกระทำได้ และสิทธิในการใช้ประโยชน์ให้เป็นของทายาทไม่สามารถจำหน่าย จ่าย โอน ให้บุคคลอื่นได้
แต่ในปัจจุบันกลับพบว่าพื้นที่ ส.ป.ก. จำนวนมากได้เปลี่ยนมือไปเป็นของนายทุน หรือไม่ก็มีการทุจริตเอื้อประโยชน์ออก ส.ป.ก. ให้นายทุน เช่น กรณีการออก ส.ป.ก. ให้สามีของ ส.ส. พรรคประชาธิปัตย์ จนทำให้รัฐบาลนายกชวน หลีกภัย (2535-2538) ยุบสภา และยังมีกรณีวังน้ำเขียว (พ.ศ.2535) ที่ดิน ส.ป.ก. จำนวนมากได้ตกอยู่ในการครอบครองของนายทุน และใช้ผิดวัตถุประสงค์
การออก พ.ร.บ. ปฏิรูปที่ดินเพื่อเกษตรกรรม ในปี พ.ศ. 2518 ได้กำหนดขอบเขตของการปฏิรูปที่ดินไว้ว่า “การปฏิรูปที่ดินเพื่อเกษตรกรรม หมายความว่า การปรับปรุงเกี่ยวกับสิทธิและการถือครองที่ดินเพื่อเกษตรกรรมนั้น โดยรัฐนำที่ดินของรัฐ หรือที่ดินที่รัฐจัดซื้อหรือเวนคืนจากเจ้าของที่ดิน ซึ่งมิได้ทำประโยชน์ในที่ดินนั้นด้วยตนเอง หรือที่ดินเกินสิทธิตาม พ.ร.บ. นี้
เพื่อจัดให้แก่เกษตรกร ผู้ไม่มีที่ดินของตนเองหรือเกษตรกรที่มีที่ดินเล็กน้อยไม่เพียงพอต่อการยังชีพ และสถาบันเกษตรกรได้เช่าซื้อ เช่า หรือเข้าทำประโยชน์โดยรัฐให้ความช่วยเหลือในการพัฒนาอาชีพเกษตรกรรม การปรับปรุงทรัพยากรและปัจจัยการผลิต ตลอดจนการผลิตและจำหน่ายให้เกิดผลดียิ่งขึ้น” (สมภพ มานะรังสรรค์ มปป. : 21-22) ตาม พ.ร.บ. ฉบับนี้ได้มีการตั้งสำนักงานปฏิรูปที่ดินเพื่อเกษตรกรรม (ส.ป.ก.) มีวัตถุประสงค์ คือ
  • 1) เพื่อปรับปรุงสิทธิการถือครองที่ดินเพื่อเกษตรกรรม ให้เกษตรกรผู้ทำประโยชน์มีโอกาสได้เป็นเจ้าของที่ดิน หรือมีที่ดินในการประกอบอาชีพเกษตรกรรมอย่างถาวร
  • 2) เป็นการกระจายรายได้จากผู้ที่ร่ำรวยให้แก่เกษตรกรที่ยากจน ลดช่องว่างทางรายได้เพื่อเพิ่มความเป็นธรรมในสังคม
  • 3) เพื่อพัฒนาอาชีพเกษตรกรรม ให้สามารถใช้ที่ดินอย่างมีประสิทธิภาพ ปรับปรุงปัจจัยการผลิตให้มีราคาสูงขึ้น
  • 4) สร้างความเจริญให้แก่ท้องถิ่นชนบทอันจะส่งผลดีต่อความมั่นคงของประเทศชาติ (สมภพ มานะรังสรรค์ มปป. : 21-22)
ภาพจาก มติชนออนไลน์
ภาพจาก มติชนออนไลน์
การตั้งสำนักงานปฏิรูปที่ดินเพื่อเกษตรกรรม (ส.ป.ก.) พบว่าไม่ประสบผลสำเร็จเท่าที่ควรเพราะพื้นที่ที่ ส.ป.ก. เข้าไปทำการปฏิรูปล้วนอยู่ในอำนาจของหน่วยงานอื่นถึง 6 หน่วยงาน เช่น กรมป่าไม้ กรมธนารักษ์ กรมศาสนา เป็นต้น ทำให้การดำเนินการของ ส.ป.ก. ไม่ประสบผลสำเร็จในการกระจายการถือครองที่ดินให้เกษตรกรเท่าที่ควร
การกระจายการถือครองที่ดินที่ยังไม่ประสบความสำเร็จ ดูได้จากตัวเลขการขึ้นทะเบียนคนจนทั่วประเทศของศูนย์อำนวยการต่อสู้เพื่อเอาชนะความยากจนแห่งชาติ (ศตช.) ในปี พ.ศ.2547 พบว่ามีคนจนและเกษตรกรรายย่อย มาขึ้นทะเบียนเพื่อขอรับความช่วยเหลือด้านที่ดินกว่า 4 ล้านคน (ใช้เกณฑ์รายได้คนจนที่ต่ำกว่า 20,000 บาทต่อปี) และ
ยืนยันต้องการความช่วยเหลือจำนวน 2,217,546 ราย จำแนกเป็น
  • ไม่มีที่ดินทำกินจำนวน 889,022 ราย
  • มีที่ดินทำกินแต่ไม่เพียงพอ จำนวน 517,263 ราย
  • มีที่ดินแต่ไม่มีเอกสารสิทธิ์ 811,279 ราย
ที่ดินร้อยละ 90 อยู่ในมือคนเพียงร้อยละ 10 ที่ดินที่จัดสรรไปให้ประชาชนก็ถูกนำไปขายต่อ พื้นที่ในเขตปฏิรูปจำนวนมากอยู่ในมือผู้มีอิทธิพลที่ทำให้การจัดสรรเป็นไปไม่ได้ (สมัชชาปฏิรูปประเทศไทย1 หลัก 3 2554: 1/6 )
ยังมีกฎหมายที่ดินมีวัตถุประสงค์แตกต่างกันอีกนอกจากเพื่อป้องกันการบุกรุกที่ดินของรัฐ และการจัดที่ดินให้แก่ราษฎรที่ยากไร้ (หรือมีที่ดินทำกินไม่พอเพียง) ได้แก่ วัตถุประสงค์เพื่อป้องกันการได้มาซึ่งที่ดินของคนต่างด้าว โดยมีการกลั่นกรองคุณสมบัติของบุคคลที่จะเข้ามาเป็นสมาชิก และเพื่อพัฒนาโครงสร้างพื้นฐาน เช่น
  • พ.ร.บ.สหกรณ์นิคม พ.ศ. 2483
  • พ.ร.บ.การจัดที่ดินเพื่อการครองชีพ พ.ศ. 2485 แก้ไข พ.ศ. 2511 และ
  • พ.ร.บ.ปฏิรูปที่ดินเพื่อการเกษตรกรรม พ.ศ. 2518 แก้ไข พ.ศ. 2532 ซึ่งการปฏิบัติตามกฎหมายข้างต้นขัดแย้งกันเองและไม่สามารถปฏิบัติได้จริง ทำให้การปฏิรูปที่ดินในสังคมไม่เกิดผลในทางปฏิบัติ (ศยามล ไกรยูรวงศ์ และคณะ 2549: 108-110)
ปัญหาการกระจายการถือครองที่ดินในสังคมไทยมีหลายประการ เช่น
  • (1) ที่ดินในประเทศไทยมีหน่วยงานที่กำกับที่หลากหลาย (ศยามล ไกรยูรวงศ์ และคณะ 2549: 114) ทำให้ไม่มีเอกภาพในการทำงาน
  • (2) ผู้ถือครองที่ดินรายใหญ่ล้วนแล้วแต่มีทั้งอิทธิพล และอำนาจ (พบว่า ส.ส. ที่มีหน้าที่ออกกฎหมายมีที่ดินครอบครองจำนวนมาก)
  • (3) รวมถึงประเทศไทยไม่มีกฎหมายมรดก และกฎหมายที่เก็บภาษีที่ดินในอัตราก้าวหน้า และจำกัดการถือครองที่ดิน
  • (4) ไม่มีความจริงจังกับปัญหาการกระจายที่ดิน พบว่าไม่มีนโยบายพรรคการเมืองใดในประเทศไทยต้องการให้มีการปฏิรูปที่ดิน ผลสุดท้ายไม่อาจก่อให้เกิดการกระจายการถือครองที่ดินได้ในสังคมไทย และคนเล็กคนน้อยก็เป็นเพียงผู้รับผลของความไม่สามารถของรัฐอยู่นั้นเอง

ภาษีผลได้จากทุนในประเทศสหรัฐอเมริกา


18 พฤศจิกายน 2012
ภาวิน ศิริประภานุกูล
ผลได้จากทุน (Capital Gains) หมายถึง กำไรที่เกิดขึ้นจากผลต่างของราคาขายสินทรัพย์หรือหลักทรัพย์ ที่สูงกว่าราคาต้นทุน ยกตัวอย่างเช่น ถ้าหากนายแดงได้ซื้อหุ้น ปตท.ในตลาดหลักทรัพย์แห่งประเทศไทยที่ราคา 200 บาท จำนวน 1,000 หุ้น และขายหุ้นดังกล่าวทั้งหมดในราคา 350 บาท นายแดงจะมีผลได้จากทุนที่เกิดจากการซื้อขายหุ้นดังกล่าวจำนวน (350–200) 1,000 = 150,000 บาท โดยที่นายแดงอาจต้องจ่ายค่าบริการให้กับบริษัทหลักทรัพย์และภาษีมูลค่าเพิ่มที่คำนวณบนฐานค่าบริการของบริษัทหลักทรัพย์อีกจำนวนเล็กน้อย
ในปัจจุบัน ผลได้จากทุนที่เกิดจากการซื้อขายหุ้นในตลาดหลักทรัพย์ลักษณะนี้ของนายแดงจะไม่ถูกนับรวมเข้าเป็นเงินได้เพื่อเสียภาษีเงินได้บุคคลธรรมดาแต่ประการใดครับ ซึ่งมีความแตกต่างจากเงินได้ที่เกิดจากการชิงโชคลักษณะอื่นๆ ที่ผู้ได้รับเงินได้จากการชิงโชคดังกล่าวจะต้องนับรวมเข้าไปเพื่อเสียภาษีเงินได้บุคคลธรรมดาด้วย
ประเด็นที่น่าสนใจของผลได้จากทุน โดยเฉพาะอย่างยิ่งผลได้จากทุนในการซื้อขายหุ้นในตลาดหลักทรัพย์ของประเทศไทย อยู่ที่การได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดา
โดยที่ผลได้จากทุนดังกล่าวน่าจะถือได้ว่าเป็นเงินได้ของคนไทยอีกประเภทหนึ่ง โดยเงินได้ลักษณะนี้น่าจะมีลักษณะใกล้เคียงกันกับเงินได้จากการชิงโชค ซึ่งผู้ได้รับเงินได้ไม่ต้องเสียกำลังแรงกายมากมายนักเพื่อให้ได้รับเงินได้ลักษณะนี้มาการยกเว้นภาษีเงินได้บุคคลธรรมดาจากผลได้จากทุน มีเหตุผลหลักเพื่อพัฒนาตลาดหุ้นของไทยให้เกิดการเข้ามาลงทุนและระดมทุนอย่างต่อเนื่อง อย่างไรก็ตาม อาจมองได้ว่าการยกเว้นภาษีผลได้จากทุนดังกล่าวอาจสร้างความไม่เป็นธรรมให้กับระบบภาษีไทยได้ครับ
ในบทความนี้ ผมจะนำเอางานศึกษาในประเทศสหรัฐอเมริกาที่พูดถึงความสัมพันธ์ระหว่างการจัดเก็บภาษีผลได้จากทุนกับความเหลื่อมล้ำทางเศรษฐกิจของประเทศมาเล่าให้ฟัง
โดยประเทศสหรัฐอเมริกาเป็นประเทศที่มีการจัดเก็บภาษีผลได้จากทุนมาอย่างต่อเนื่องยาวนานนับตั้งแต่ปี 2456 (ค.ศ. 1913) โดยในช่วงเกือบหนึ่งศตวรรษที่ผ่านมา ถึงแม้จะมีการปรับเปลี่ยนอัตราและเงื่อนไขในการจัดเก็บภาษีผลได้จากทุนอยู่บ้าง แต่ไม่เคยมีช่วงเวลาใดเลยที่สหรัฐอเมริกาจะยกเว้นการเก็บภาษีผลได้จากทุนดังกล่าว
งานศึกษาของ Friedman and Richards (2006) ได้แสดงให้เห็นว่า การปรับลดอัตราภาษีผลได้จากทุนและอัตราภาษีเงินปันผลลงในปี 2546 (ค.ศ. 2003) สร้างประโยชน์ให้กับครัวเรือนที่มีรายได้สูงของประเทศในระดับที่สูงกว่าครัวเรือนกลุ่มอื่นๆ เป็นอันมาก
โดยถึงแม้ว่าผู้คนส่วนใหญ่ในประเทศสหรัฐอเมริกาจะมีส่วนร่วมในการลงทุนในตลาดหุ้นในปัจจุบัน แต่ราวร้อยละ 40 ของการลงทุนดังกล่าวกระทำผ่านกองทุนสำรองเลี้ยงชีพ ซึ่งได้รับการยกเว้นภาษีผลได้จากทุนและภาษีเงินปันผลอยู่แล้ว ในขณะที่กว่า 2 ใน 3 ของกลุ่มครัวเรือนที่มีรายได้สูงสุด 10 เปอร์เซ็นต์แรกของประเทศลงทุนในหุ้นโดยไม่ผ่านกองทุนสำรองเลี้ยงชีพ โดยที่มูลค่าการลงทุนคิดเป็นราวร้อยละ 70 ของเงินลงทุนในหุ้นทั้งหมดที่มีภาระภาษีผลได้จากทุนและภาษีเงินปันผล การถือครองหุ้นและสินทรัพย์อื่นๆ ในสัดส่วนที่สูงของกลุ่มผู้มีรายได้สูง ได้ส่งผลให้ผลตอบแทนในรูปแบบผลได้จากทุนส่วนใหญ่ตกอยู่กับกลุ่มผู้มีรายได้สูงเป็นหลัก
ภาพที่ 1 แสดงสัดส่วนของผู้รับประโยชน์ผลได้จากทุนทั้งหมดในประเทศสหรัฐอเมริกาในปี 2554 จากข้อมูลในภาพดังกล่าวจะเห็นได้ว่า ผลได้จากทุนในสัดส่วนร้อยละ 47 ตกเป็นของกลุ่มผู้มีรายได้สูงสุด 0.1 เปอร์เซ็นต์แรกของประเทศ ในขณะที่ผลได้จากทุนอีกราวร้อยละ 47 ตกเป็นของกลุ่มผู้มีรายได้สูงสุด 19.9 เปอร์เซ็นต์รองลงมา ในขณะที่กลุ่ม 80 เปอร์เซ็นต์ที่เหลือ ได้รับประโยชน์จากผลได้จากทุนรวมกันเพียงราวร้อยละ 6 ของผลได้จากทุนทั้งหมด
ภาพที่ 1
ภาพที่ 1 ที่มา: Huang and Marr (2012)
ผลประโยชน์ในรูปผลได้จากทุนจำนวนมากที่กลุ่มผู้มีรายได้สูงได้รับ ส่งผลให้เมื่อนำผลได้จากทุนดังกล่าว คิดรวมกับรายได้จากเงินปันผลแล้ว มีสัดส่วนที่สูงเมื่อเทียบกับรายได้ทั้งหมดของกลุ่มประชากรเหล่านั้น
ภาพที่ 2 แสดงข้อมูลสัดส่วนรายได้ของกลุ่มประชากรจำแนกตามระดับรายได้ของประเทศสหรัฐอเมริกา ที่มาจากผลได้จากทุนและเงินปันผล ในปี 2546 จะเห็นได้ว่า กลุ่มประชากรที่มีรายได้สูงจะยิ่งมีสัดส่วนรายได้จากผลได้จากทุนและเงินปันผลในระดับที่สูงขึ้น ซึ่งถ้าหากมีการปรับลดอัตราภาษีผลได้จากทุนหรืออัตราภาษีเงินปันผล โดยเฉพาะอย่างยิ่งถ้าหากมีการยกเว้นภาษีผลได้จากทุน จะทำให้กลุ่มผู้มีรายได้สูงได้รับประโยชน์ในระดับสูงกว่าผู้คนในกลุ่มรายได้ต่ำกว่า
ภาพที่ 2
ภาพที่ 2 ที่มา: Friedman and Richards (2006)
จากข้อมูลในภาพที่ 2 จะเห็นได้ว่า กลุ่มคนที่มีรายได้ในช่วง 50,000–75,000 ดอลลาร์สหรัฐฯ มีส่วนแบ่งรายได้ที่มาจากผลได้จากทุนและเงินปันผลในระดับราว 2–3 เปอร์เซ็นต์เพียงเท่านั้น ในขณะที่กลุ่มที่มีรายได้มากกว่า 1 ล้านเหรียญ มีส่วนแบ่งรายได้ที่มาจากผลได้จากทุนและเงินปันผลสูงกว่า 30 เปอร์เซ็นต์ ในกรณีที่มีการจัดเก็บภาษีผลได้จากทุนและภาษีเงินปันผลในอัตราที่ต่ำกว่าอัตราภาษีเงินได้บุคคลธรรมดาปกติ โดยเฉพาะอย่างยิ่งภายหลังจากการปรับลดอัตราภาษีผลได้จากทุนและอัตราภาษีเงินปันผลลงเพื่อกระตุ้นระบบเศรษฐกิจในปี 2554 ก็อาจส่งผลให้อัตราภาษีที่ต้องจ่ายจริงของกลุ่มคนที่มีรายได้เกิน 1 ล้านเหรียญ บางคนอยู่ในระดับที่ต่ำกว่าอัตราภาษีที่จ่ายจริงของกลุ่มคนที่มีรายได้ต่ำกว่าได้
อัตราภาษีที่จ่ายจริงของผู้คนในแต่ละกลุ่ม สามารถคำนวณได้จากเม็ดเงินที่คนแต่ละกลุ่มจ่ายภาษีให้กับรัฐบาล หารด้วยมูลค่ารายได้ทั้งหมดของกลุ่ม โดยอัตราดังกล่าวมักถูกเรียกกันทั่วไปในวงวิชาการว่า อัตราภาษีแท้จริง (Effective Tax Rate)
ภาพที่ 3 แสดงอัตราภาษีแท้จริงเปรียบเทียบระหว่างกลุ่มคน 2 กลุ่ม ได้แก่ 1) กลุ่มคนอเมริกันทั้งหมดที่มีรายได้ในช่วง 50,000–75,000 ดอลลาร์สหรัฐฯ ต่อปี กับ 2) กลุ่มคนอเมริกาบางส่วนที่มีรายได้สูงกว่า 1 ล้านดอลลาร์สหรัฐฯ ต่อปี โดยที่มีส่วนแบ่งรายได้จากผลได้จากทุนและเงินปันผลในสัดส่วนที่สูง จากภาพดังกล่าวจะเห็นได้ว่า ในปี 2554 กลุ่มคนที่มีรายได้ในช่วง 50,000–75,000 ดอลลาร์สหรัฐฯ ต่อปี กลับต้องเสียภาษีในอัตรา 14.9 เปอร์เซ็นต์ ซึ่งอยู่ในระดับสูงกว่าอัตราภาษีที่จ่ายโดยคนในกลุ่มที่มีรายได้สูงกว่า 1 ล้านดอลลาร์สหรัฐฯ บางส่วนเสียอีก
ภาพที่ 3
ภาพที่ 3 ที่มา: Huang and Marr (2012)
การปรับลดอัตราจัดเก็บภาษีผลได้จากทุนและอัตราภาษีเงินปันผลของสหรัฐอเมริกา ได้ส่งผลให้ระบบภาษีเงินได้บุคคลธรรมดาของประเทศไม่มีลักษณะการจัดเก็บในอัตราก้าวหน้า
นั่นคือ ผู้ที่มีรายได้สูงกว่าไม่ได้ถูกจัดเก็บภาษีในอัตราที่สูงกว่าคนที่มีรายได้ต่ำกว่า ซึ่งทำลายความสามารถในการทำหน้าที่ลดความเหลื่อมล้ำทางเศรษฐกิจของระบบภาษีลง และที่สำคัญคือ รายได้ส่วนใหญ่ของกลุ่มคนรายได้ต่ำมักมีที่มาจากเงินเดือนหรือค่าจ้างทำงานซึ่งได้มาด้วยความยากลำบาก ในขณะที่รายได้ของกลุ่มคนที่มีรายได้สูงมีที่มาจากผลได้จากทุนและเงินปันผลในสัดส่วนที่สูงกว่ามาก การจัดเก็บภาษีกับกลุ่มคนที่มีรายได้ต่ำกว่าในอัตราที่สูงกว่าสามารถกล่าวได้ว่าสร้างความไม่เป็นธรรมในระบบการจัดเก็บภาษีขึ้นมาได้
หลักความเป็นธรรมในการจัดเก็บภาษีอีกลักษณะหนึ่ง คือ การจัดเก็บภาษีกลุ่มผู้ที่มีความสามารถในการจ่ายภาษีใกล้เคียงกันด้วยอัตราที่เท่ากัน การปรับลดหรือละเว้นการจัดเก็บภาษีผลได้จากทุนและภาษีเงินปันผล อาจทำลายหลักความเป็นธรรมในการจัดเก็บภาษีลักษณะนี้ลงได้
ภาพที่ 4 แสดงอัตราภาษีแท้จริงที่จัดเก็บกับกลุ่มคนอเมริกันที่มีรายได้ใกล้เคียงกัน คือ มีรายได้อยู่ในช่วง 1–2 แสนเหรียญต่อปี แต่มีส่วนแบ่งรายได้จากผลได้จากทุนและเงินปันผลในสัดส่วนที่แตกต่างกัน
ภาพที่ 4
ภาพที่ 4 ที่มา: Huang and Marr (2012)
จากภาพที่ 4 จะเห็นได้ว่า กลุ่มคนที่มีรายได้ต่อปีใกล้เคียงกันจ่ายภาษีในอัตราที่มีความแตกต่างกันเป็นอย่างมาก โดยกลุ่มที่มีส่วนแบ่งรายได้จากผลได้จากทุนและเงินปันผลในระดับต่ำกว่า 10 เปอร์เซ็นต์ เสียภาษีอัตราแท้จริงในระดับราว 18–19 เปอร์เซ็นต์ ในขณะที่กลุ่มที่มีส่วนแบ่งรายได้จากผลได้จากทุนและเงินปันผลสูงกว่า 67 เปอร์เซ็นต์ เสียภาษีในอัตราต่ำกว่า 1 ใน 3 ของกลุ่มแรกเพียงเท่านั้น ความไม่เป็นธรรมทางภาษีในลักษณะนี้อาจส่งผลให้เกิดความพยายามในการหลีกเลี่ยงภาษีขึ้นมาได้
จะเห็นได้ชัดเจนครับว่า การปรับลดอัตราภาษีผลได้จากทุนในประเทศสหรัฐอเมริกา ได้สร้างประโยชน์ให้กับกลุ่มคนรวยในระดับสูงกว่ากลุ่มคนจนเป็นอย่างมาก
อาจเป็นได้ครับว่า กรณีของประเทศไทยนั้นจะมีความใกล้เคียงกับกรณีของประเทศสหรัฐอเมริกา เนื่องจากสินทรัพย์ของประเทศมีการกระจุกตัวอยู่กับกลุ่มคนรวยกลุ่มเล็กๆ เป็นอย่างมาก ในตอนหน้า ผมจะลองนำเอาข้อมูลการถือครองสินทรัพย์ประเภทต่างๆ ของคนไทยเท่าที่ผมมีมานำเสนอให้ดูเป็นหลักฐานอีกทีครับ

ทิศทางการปรับโครงสร้างภาษีเพื่อรองรับเสรี อาเซียน


ทิศทางการปรับโครงสร้างภาษีเพื่อรองรับเสรี อาเซียน
ในปี 2558 ประเทศในกลุ่มอาเซียนจำนวน 10 ประเทศ จะได้มีการรวมตัวกันเป็นประชาคมเศรษฐกิจอาเซียน(ASEAN Economic Community AEC) ซึ่งการรวมตัวดังกล่าวนี้จะส่งผลกระทบต่อเศรษฐกิจของประเทศไทยทุกภาคส่วน ไม่ว่าจะเป็นเรื่องของสินค้า บริการ การลงทุนการเคลื่อนย้ายเงินทุน และแรงงาน ส่วนเรื่องของภาษีอากรนั้นก็จะได้รับผลกระทบเช่นกัน เนื่องจากการเคลื่อนย้ายสินค้าบริการ การลงทุน เงินทุน และแรงงานฝีมืออย่างเสรี เพื่อเป็นตลาดและฐานการผลิตเดียวกัน จะส่งผลให้เกิดการแข่งขันระหว่างประเทศในกลุ่มเพื่อเป็นศูนย์กลางของอาเซียน ซึ่งจะส่งผลกระทบต่อโครงสร้างและระบบภาษี ตลอดจนการบริหารจัดเก็บภาษีของแต่ละประเทศ
ดังนั้น กรมสรรพากรในฐานะหน่วยงานหลักที่รับผิดชอบในการจัดเก็บภาษีของประเทศจึงต้องมีการปรับปรุงระบบภาษีอากรให้เอื้ออ่านวยต่อการค้าและการลงทุนระหว่างประเทศ รวมถึงต้องสามารถแข่งขันกับประเทศอื่นในภูมิภาคได้ ขณะเดียวกันก็ต้องมีความพร้อมที่จะรองรับผู้เสียภาษีที่เป็นชาวต่างชาติและกิจการข้ามชาติ จึงได้มีการดำเนินการดังนี้
1. การปฏิรูปโครงสร้างภาษีทั้งระบบเพื่อเพิ่มขีดความสามารถในการแข่งขันของประเทศ
1.1 การปรับลดอัตราภาษีเงินได้นิติบุคคลจากร้อยละ 30 เหลือร้อยละ 23 ในปี 2555 และ ร้อยละ 20 ตั้งแต่ปี 2556 เป็นต้นไป
1.2 การเตรียมการปรับปรุงโครงสร้างภาษีเงินได้บุคคลธรรมดา โดยเน้นเรื่องการกระจายภาระภาษีเพื่อลดความเหลื่อมล้ำ และขณะเดียวกันการปรับอัตราภาษีให้แข่งขันกับต่างประเทศได้
2. การเชื่อมโยงตลาดทุนไทยกับตลาดทุนอื่นในภูมิภาคอาเซียน เพื่อรองรับการเคลื่อนย้ายเงินทุนอย่างเสรี โดยออกมาตรการภาษีดังนี้
2.1 การยกเว้นภาษีเงินได้บุคคลธรรมดาให้แก่การขายหลักทรัพย์ในตลาดหลักทรัพย์ต่างประเทศที่มีการซื้อขายผ่านระบบที่ตลาดหลักทรัพย์แห่งประเทศไทยจัดให้มีขึ้น ทั้งนี้เพื่อเชื่อมโยงการซื้อขายกับตลาดหลักทรัพย์ต่างประเทศที่เป็นประเทศสมาชิกอาเซียน
2.2 การกำหนดให้ผู้มีเงินได้ซึ่งอยู่ในประเทศไทยและได้รับเงินปันผลจากบริษัทหรือ
ห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายต่างประเทศ ซึ่งได้นำหลักทรัพย์เข้ามาจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย และยอมให้หักภาษี ณ ที่จ่ายร้อยละ 10 เมื่อถึงกำหนดยื่นรายการได้รับยกเว้นไม่ต้องนำเงินปันผลดังกล่าวมารวมคำนวณเพื่อเสียภาษีเงินได้
3. การเร่งรัดให้มีอนุสัญญาภาษีซ้อนระหว่างประเทศในภูมิภาคอาเซียน เพื่อส่งเสริม
ความร่วมมือในการขจัดภาระภาษีซ้ำซ้อนและการบริหารการจัดเก็บภาษี โดยเร่งรัดการจัดทำอนุสัญญาภาษีซ้อนกับประเทศที่ยังไม่มีอนุสัญญาภาษีซ้อนกับประเทศไทย และให้ความช่วยเหลือทางวิชาการเกี่ยวกับการจัดทำอนุสัญญาภาษีซ้อนแก่ประเทศอื่นในภูมิภาคอาเซียน เพื่อให้ทุกประเทศมีอนุสัญญาภาษีซ้อนระหว่างกันครบถ้วน
4. การป้องกันการหลีกเลี่ยงภาษีของบริษัทข้ามชาติ โดยเตรียมการออกมาตรการต่างๆ เช่น มาตรการกำหนดราคาโอน (Transfer Pricing) มาตรการป้องกันการตั้งทุนต่ำ (Thin Capitalization) มาตรการป้องกันการกักเก็บกำไรไว้ในประเทศที่มีอัตราภาษีต่ำ (Controlled Foreign Company) รวมทั้งมาตรการป้องกันการหลบเลี่ยงภาษีเป็นการทั่วไป (General AntiAvoidance Rule) โดยที่มาตรการเหล่านั้นจะต้องไม่เป็นอุปสรรคต่อการลงทุนระหว่างประเทศ
5. การพัฒนาสมรรถนะทางภาษาอังกฤษของบุคลากรกรมสรรพากร เพื่อให้สามารถใช้ภาษาอังกฤษในการติดต่อสื่อสารกับชาวต่างชาติ โดยมีโครงการฝึกอบรมภาษาอังกฤษแก่บุคลากรทุกระดับ
6. การอ่านวยความสะดวกแก่ผู้เสียภาษีที่เป็นชาวต่างชาติ โดยการแปลเอกสารภาษีและข้อมูลต่างๆ เป็นภาษาอังกฤษ เช่น แบบแสดงรายการภาษี คู่มือการเสียภาษี รวมทั้งเว็บไซต์ของกรมสรรพากร
ที่มา :  ดร. สาธิต รังคสิริ อธิบดีกรมสรรพากร (สยามรัฐ)

การถือครองสินทรัพย์ในประเทศไทย


20 ธันวาคม 2012
ภาวิน ศิริประภานุกูล
ข้อมูลของประเทศสหรัฐอเมริกาในเรื่องเกี่ยวกับการปรับลดอัตราภาษีผลได้จากทุนโดยจากข้อมูลดังกล่าวจะเห็นได้ชัดเจนว่า ผู้ได้รับผลประโยชน์ที่แท้จริงจากการปรับลดอัตราภาษีดังกล่าวคือ “กลุ่มคนรวย” ของประเทศ
ที่เป็นเช่นนี้ก็เนื่องมาจากการที่กลุ่มคนรวยมักจะมีรายได้ในลักษณะ “ผลได้จากทุน” เป็นสัดส่วนที่สูงกว่ากลุ่มคนจน เป็นอันมาก คนรวยมักจะเป็นเจ้าของสินทรัพย์หลักๆ ของประเทศ จำพวกตราสารหนี้ หุ้น หรือที่ดิน ซึ่งทำให้พวกเขามีรายได้จากการปรับตัวเพิ่มขึ้นของราคาสินทรัพย์เหล่านั้นในระดับสูง แตกต่างจากกลุ่มคนจนที่ไม่ได้เป็นเจ้าของสินทรัพย์ประเภทใดๆ
ข้อมูลการถือครองสินทรัพย์ของประเทศไทย  เริ่มจากข้อมูลบัญชีเงินฝาก ซึ่งน่าจะเป็นสินทรัพย์ที่สร้างรายได้ประเภทหนึ่งให้กับเจ้าของบัญชีเงินฝาก นอกจากนั้น เงินฝากน่าจะถือเป็นฐานตั้งต้นสำคัญของการซื้อหาสินทรัพย์ประเภทอื่นๆ ของแต่ละบุคคลอีกด้วย
ตารางที่ 1 แสดงข้อมูลจำนวนบัญชีเงินฝากและมูลค่าเงินฝากในธนาคารพาณิชย์ทั้งหมดของประเทศไทย
จากข้อมูลในตารางที่ 1 นี้จะเห็นได้ว่า บัญชีเงินฝากส่วนใหญ่ราว 70 ล้านบัญชี คิดเป็นสัดส่วนร้อยละ 86.59 ของจำนวนบัญชีเงินฝากทั้งหมด เป็นเจ้าของเงินฝากคิดเป็นมูลค่าราว 3.35 แสนล้านบาท หรือคิดเป็นสัดส่วนร้อยละ 3.36 ของมูลค่าเงินฝากทั้งหมดเพียงเท่านั้น โดยจะเห็นได้ว่า มูลค่าเงินฝากส่วนใหญ่จะอยู่กับบัญชีเงินฝากมูลค่า 1 ล้านบาทต่อบัญชีขึ้นไป ซึ่งมีจำนวนอยู่ราว 1.2 ล้านบัญชี คิดเป็นสัดส่วนร้อยละ 1.47 ของจำนวนบัญชีทั้งหมด แต่เป็นเจ้าของเงินฝากมูลค่าราว 7.44 ล้านล้านบาท คิดเป็นสัดส่วนถึงร้อยละ 74.61 ของมูลค่าเงินฝากทั้งหมด
จำนวนประชากรไทยทั้งหมดจากการสำรวจของสำนักงานสถิติแห่งชาติล่าสุด ในเดือนกันยายน 2555 มีอยู่ราว 68 ล้านคน แต่ผมค่อนข้างมั่นใจว่าไม่ใช่ทุกคนในประเทศไทยที่มีบัญชีเงินฝากกับธนาคารพาณิชย์ เนื่องจากมีคนอยู่จำนวนราว 10 ล้านคน ที่มีรายได้ต่อเดือนอยู่ในระดับต่ำกว่า 2,014 บาทต่อคน หรือต่ำกว่า 67 บาทต่อคนต่อวัน ซึ่งไม่น่าจะมีเงินเหลือเก็บออมไว้กับธนาคารพาณิชย์ใดๆ ได้ ในขณะที่คนกลุ่มรวยสุด 10 เปอร์เซ็นต์ของประเทศไทย น่าจะเป็นเจ้าของบัญชีเงินฝากเกินกว่า 5 บัญชีขึ้นไป
เนื่องจากเจ้าของบัญชีเงินฝากจะได้รับผลตอบแทนในรูปของดอกเบี้ยเงินฝาก ข้อมูลในตารางที่ 1 แสดงให้เห็นอย่างชัดเจนครับว่า กลุ่มคนที่เป็นเจ้าของบัญชีเงินฝากมูลค่าเกินกว่า 1 ล้านบาทต่อบัญชี ซึ่งน่าจะหมายถึงกลุ่มคนรายได้สูงของประเทศไทย จะได้รับรายได้ในลักษณะของดอกเบี้ยเงินฝากในระดับสูงกว่ากลุ่มคนที่มีรายได้ต่ำกว่าเป็นอย่างมาก
ตารางที่ 2 เป็นข้อมูลการกระจายตัวของเงินฝากตามภูมิภาคต่างๆ ของประเทศไทย จากมูลค่าเงินฝากในธนาคารพาณิชย์ทั้งหมดในประเทศไทยราว 9.98 ล้านล้านบาท เงินฝากส่วนใหญ่ราว 6.18 ล้านล้านบาท อยู่ในเขตกรุงเทพมหานคร ในขณะที่ลำดับรองลงมาราว 2.12 ล้านล้านบาท อยู่ในเขตพื้นที่ภาคกลาง ในขณะที่ภาคตะวันออกเฉียงเหนือและภาคเหนือเป็นเขตพื้นที่ซึ่งมีมูลค่าเงินฝากต่ำที่สุดของประเทศไทย
การกระจายตัวของมูลค่าเงินฝากในตารางที่ 2 มีลักษณะใกล้เคียงกันกับการกระจายตัวของเงินให้สินเชื่อของธนาคารพาณิชย์ไทย  นั่นคือ กรุงเทพมหานครและภาคกลางเป็นเขตพื้นที่ซึ่งมีการให้สินเชื่อสูงสุดของประเทศ ในขณะที่ภาคเหนือเป็นเขตพื้นที่ซึ่งมีการให้สินเชื่อต่ำที่สุด
นอกจากนั้นอาจสังเกตได้ว่า การกระจายตัวของเงินฝากและเงินให้สินเชื่อตามภูมิภาคนี้ มีลักษณะสวนทางกับการกระจายตัวของคนจนในประเทศไทยมาก
โดยภาคตะวันออกเฉียงเหนือเป็นเขตพื้นที่ซึ่งมีคนจนอาศัยอยู่มากที่สุดของประเทศไทย คิดเป็นสัดส่วนร้อยละ 59.2 ของคนจนทั้งหมดของประเทศ รองลงมาคือภาคเหนือ ซึ่งมีคนจนอาศัยอยู่คิดเป็นสัดส่วนร้อยละ 25.3 ของคนจนทั้งหมด ในขณะที่กรุงเทพมหานครเป็นพื้นที่ซึ่งมีคนจนอาศัยอยู่น้อยที่สุด คิดเป็นสัดส่วนร้อยละ 1.1 ของคนจนทั้งหมดของประเทศ
ถ้าหากเราคิดว่า มูลค่าเงินฝากและการเข้าถึงสินเชื่อเป็นปัจจัยสำคัญต่อการซื้อหาสินทรัพย์ลักษณะอื่นๆ มาครอบครอง ก็มีความเป็นไปได้สูงมากว่า กลุ่มคนรวยน่าจะเป็นกลุ่มที่มีโอกาสครอบครองสินทรัพย์ประเภทต่างๆ ในระดับสูง
กราฟที่ 3 เป็นข้อมูลการถือครองหุ้นสามัญของ 24 ตระกูลที่ถือครองหุ้นมูลค่าสูงสุดของประเทศไทย โดยจากข้อมูลในตารางดังกล่าวจะเห็นได้ว่า มูลค่าหุ้นในปี 2554 ที่กลุ่ม 24 ตระกูลดังกล่าวถือครองอยู่คิดเป็นมูลค่าถึงราว 2.66 แสนล้านบาท แน่นอนว่ายังมีตระกูลอื่นๆ ซึ่งเป็นผู้ถือหุ้นใหญ่ในกิจการอื่นๆ ในตลาดหลักทรัพย์อีก ที่ยังไม่ติดอันดับ 24 ตระกูลแรกของประเทศ
นอกจากนั้นยังมีข้อสังเกตที่น่าสนใจว่า กราฟที่ 3 ยังไม่ได้รวมตระกูลเศรษฐีใหญ่ของประเทศไทยบางตระกูล อาทิ เจียรวนนท์ หรือ สิริวัฒนภักดี อีกด้วย ซึ่งอาจเป็นไปได้ว่า ผู้รวบรวมข้อมูลอาจไม่ได้รวบรวมข้อมูลการถือครองหุ้นของบริษัทนอกตลาดหลักทรัพย์ โดยบริษัทนอกตลาดดังกล่าวอาจมีการถือครองหุ้นในตลาดหลักทรัพย์ในสัดส่วนที่สูงอีกด้วย
การครอบครองหุ้นสามัญของตระกูลเศรษฐีเหล่านี้ ทำให้โอกาสในการมีรายได้ในลักษณะผลได้จากทุนของคนกลุ่มนี้อยู่ในระดับสูงมาก ซึ่งแน่นอนว่า สัดส่วนรายได้ในลักษณะผลได้จากทุนของคนกลุ่มนี้ น่าจะอยู่ในระดับสูงกว่ากลุ่มคนที่มีรายได้ต่ำกว่าเป็นอันมากครับ
และถึงแม้เราจะมองถึงผู้ซื้อหุ้นรายย่อยทั้งหมดในตลาดหลักทรัพย์แห่งประเทศไทย ก็ดูเหมือนว่าจะมีจำนวนไม่มากนัก
ตารางที่ 4 แสดงข้อมูลจำนวนบัญชีซื้อขายหุ้นทั้งหมดที่มีอยู่ โดยในเดือนกรกฎาคม 2555 มีลูกค้าที่เปิดบัญชีซื้อขายหุ้นผ่านโบรกเกอร์ทั้งหมดราว 7.5 แสนบัญชี และมีลูกค้าที่เปิดบัญชีที่ซื้อขายหุ้นผ่านอินเทอร์เน็ตทั้งหมดราว 3.3 แสนบัญชี
แน่นอนว่า ลูกค้า 1 รายอาจมีบัญชีซื้อขายหุ้นมากกว่า 1 บัญชี และในกรณีของประเทศไทย มีความเป็นไปได้สูงมากครับว่า จำนวนผู้เปิดบัญชีซื้อขายหุ้นจะอยู่ในระดับต่ำกว่า 1 ล้านคน เนื่องจากผู้ที่เปิดบัญชีซื้อขายหุ้นผ่านอินเทอร์เน็ตมักจะเปิดบัญชีซื้อขายหุ้นผ่านโบรกเกอร์ประกอบกันไปด้วย
ในกรณีที่มีกลุ่มคนที่เปิดบัญชีซื้อขายหุ้นกับบริษัทหลักทรัพย์ทั้งหมดราว 1 ล้านคน เมื่อเทียบกับจำนวนคนไทยทั้งหมด 68 ล้านคน ก็คิดเป็นสัดส่วนน้อยกว่าร้อยละ 1.5 โดยที่มีความเป็นไปได้สูงมากว่า กลุ่มคน 1 ล้านคนเหล่านี้จะอยู่ในกลุ่มผู้มีรายได้สูงสุด 10 หรือ 20 เปอร์เซ็นต์แรกของประเทศไทย เนื่องจากในการเปิดบัญชีซื้อขายหุ้นกับบริษัทหลักทรัพย์นั้น ผู้เปิดบัญชีอาจต้องแสดงหลักฐานทางการเงินบางอย่าง ซึ่งกลุ่มคนจนไม่สามารถแสดงได้
จะเห็นได้ว่า กลุ่มผู้มีโอกาสได้รับรายได้ในลักษณะผลได้จากทุนนั้น มีโอกาสกระจุกตัวอยู่กับกลุ่มคนที่มีรายได้สูงสุด 10 หรือ 20 เปอร์เซ็นต์แรกเป็นอย่างมาก ซึ่งน่าจะทำให้สัดส่วนผลได้จากทุนของคนกลุ่มนี้น่าจะอยู่ในระดับสูงกว่าสัดส่วนของกลุ่มคนที่มีรายได้ต่ำกว่า ในขณะที่ผลได้จากทุนที่เกิดจากการซื้อขายหุ้นในตลาดหลักทรัพย์แห่งประเทศไทยได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาทั้งจำนวน
สุดท้าย ในกรณีของการถือครองที่ดิน รูปที่ 1 แสดงภาพการกระจายการถือครองที่ดินของประเทศไทยที่รวบรวมมาจากสำนักงานที่ดิน 399 แห่งทั่วประเทศ โดยจากข้อมูลดังกล่าว บุคคลธรรมดาที่ถือครองที่ดินเกินกว่า 100 ไร่ มีอยู่เพียง 4,613 ราย โดยในจำนวนนี้มีเพียง 121 รายที่ถือครองที่ดิน 500–999 ไร่ และอีกเพียง 113 รายที่ถือครองที่ดินเกินกว่า 1,000 ไร่
กลุ่มคนจำนวน 4,613 รายนี้คิดเป็นสัดส่วนต่ำกว่า 0.007 เปอร์เซ็นต์ของจำนวนประชากรทั้งหมดของประเทศไทย โดยคนกลุ่มนี้มีโอกาสสูงมากที่จะได้รับรายได้ในลักษณะผลได้จากทุนจากการซื้อขายที่ดิน และคนกลุ่มนี้ก็มีโอกาสสูงมากที่จะอยู่ในกลุ่มรายได้สูงที่สุด 10–20 เปอร์เซ็นต์แรกของประเทศไทย เนื่องจากกลุ่มคนกลุ่มนี้มีความสามารถในการสะสมสินทรัพย์สูงกว่าผู้คนกลุ่มที่มีรายได้ต่ำกว่า
จากข้อมูลแวดล้อมต่างๆ จะเห็นได้ว่า มีโอกาสสูงมากที่สถานการณ์ของประเทศไทยจะมีลักษณะใกล้เคียงกับสถานการณ์ของประเทศสหรัฐอเมริกา หรือไม่ก็อาจจะแย่กว่า ในเรื่องเกี่ยวกับการกระจายการถือครองสินทรัพย์ของประเทศ โดยการงดเว้นการจัดเก็บภาษีผลได้จากทุนรูปแบบต่างๆ น่าจะก่อให้เกิดประโยชน์กับกลุ่มคนรายได้สูงของประเทศไทยเป็นหลัก

วันอาทิตย์ที่ 12 พฤษภาคม พ.ศ. 2556

คัปปาโดเจีย นครใต้พิภพ


ที่ราบสูงอนาโตเลีย
ที่ราบสูงอนาโตเลีย

เมือง คัปปาโดเจีย เป็นบริเวณที่อยู่ระหว่าง ทะเลดำ กับ ภูเขาเทารุส มีความสำคัญมาแต่โบราณกาล เพราะเป็นส่วนหนึ่งของเส้นทางสายไหม เส้นทางค้าขายแลกเปลี่ยนวัฒนธรรม ที่ทอดยาวจากตุรกีไปจนประเทศจีน เป็นพื้นที่พิเศษ ที่เกิดจากการระเบิดของภูเขาไฟเมื่อประมาณ 3 ล้านปีมาแล้ว ทำให้ลาวาที่พ่นออกมา และเถ้าถ่านจำนวนมหาศาล กระจายไปทั่วบริเวณทับถมเป็นแผ่นดินชั้นใหม่ขึ้นมา

วิวรอบเมือง คัปปาโดเจีย

จากนั้นกระแสน้ำ ลม ฝน แดด และหิมะ ได้ร่วมด้วยช่วยกัน กัดเซาะกร่อนกินแผ่นดินภูเขาไฟไปเรื่อยๆ นับแสนนับล้านปี จนเกิดเป็นภูมิประเทศประหลาดแปลกตาน่าพิศวง ที่เต็มไปด้วยหินรูปแท่งกรวย (คว่ำ) ปล่อง กระโจม โดม และอีกสารพัดรูปทรง ดูประหนึ่งดินแดนในเทพนิยาย จนชนพื้นเมืองเรียกขานกันว่า “ปล่องไฟนางฟ้า” (Fairy Chimney)
ปล่องไฟนางฟ้า

เมือง คัปปาโดเจีย

โดยชื่อ คัปปาโดเจีย (Cappadocia) เป็นชื่อเก่าแก่ภาษาฮิตไตต์ (ชนเผ่ารุ่นแรกๆ ที่อาศัยอยู่ในดินแดนแถบนี้) แปลว่า “ดินแดนม้าพันธุ์ดี” และในปัจจุบันนี้ก็ยังเลี้ยงม้ากันอยู่บริเวณนี้ และทางองค์กรยูเนสโก้ ได้ขึ้นทะเบียนเมืองใต้ดินแห่งคัปปาโดเจีย เป็นสถานที่มรดกโลกไปแล้ว
เมืองใต้ดินที่ คัปปาโดเจีย ถือเป็นเมืองใต้ดินโบราณที่ใหญ่ที่สุดในโลกก็ว่าได้ เพราะที่เมืองใต้ดินแห่งนี้ขุดลึกลงไปถึง 10 ชั้น ประมาณ 90 เมตร และภายในเมืองใต้ดินยังแบ่งซอยเป็นห้องย่อย เฉพาะที่เมืองคัปปาโดเจียมีเมืองใต้ดินมากถึง 15 แห่งและถ้ารวมทั้งเมืองอื่นๆ ด้วยก็เกือบ ๆ 200 แห่งเลยทีเดียว และยังมีการขุดเชื่อมกันระหว่างแต่ละเมืองอีกด้วย  ซึ่งภายในเมืองใต้ดินมีครบทุกอย่างไม่ว่าจะเป็น ห้องนอน ห้องน้ำ ห้องอาหาร ห้องประชุม คอกสัตว์ โบสถ์  บ่อน้ำ บางห้องเป็นห้องโถงกว้างว่ากันว่าสามารถจุคนได้มากกว่า 30,000 คน 

แผนผังเมืองใต้ดิน

ห้องภายในใต้ดิน

นครใต้ดิน ไคมักลึ มีชั้นล่างที่ลึกที่สุด ลึกถึง 85 เมตรทีเดียว เมืองใต้ดินแห่งนี้มีครบเครื่องทุกอย่างทั้งห้องโถง ห้องนอน ห้องน้ำ ห้องถนอมอาหาร ห้องครัว ห้องอาหาร โบสถ์ ทางหนีฉุกเฉิน ฯลฯ แม้จะเป็นเมืองขนาดใหญ่ขุดลึกลงไปใต้ดินหลายชั้น แต่ว่าอากาศในนั้นถ่ายเทเย็นสบาย หน้าร้อนอากาศเย็น หน้าหนาวอากาศอบอุ่น มีอุณหภูมิเฉลี่ย 17-18 องศาเซลเซียส และด้วยการออกแบบที่ดี มีทางออกฉุกเฉินที่เป็นทางระบายอากาศไปในตัว 
เมือง คัปปาโดเจีย